1
将文章核心主题、阅读路径与关联内容进行更清晰的组织,帮助用户以更流畅的节奏进入正文。
当前正在查看文章详情,可沿路径返回栏目页或继续切换其他内容。
以下内容由好博体育整理:
文 | 裘翔 高玉森 陈泽平 张铭楷 郭佳昕 吴安东 陈峰 本轮市场调整后的资金面出清进程跟以往有四点不同:1)过去市场顶部区域往往伴随主动权益基金发行放量,而本轮则集中于部分存量产品申购;
2)以赛道和“固收+”申购为主要增量的结构与以新发基金为主要增量的结构在市场调整后的赎回行为有很大不同,本轮的“固收+”放量很像2015年的“打新”产品放量;
3)“9.
24”以来大量低风险偏好且自上而下做配置的绝对收益资金流入权益市场,风控和止损行为比基民和散户更为果断;
4)多头量化类产品规模基数远超过往,未来超额和规模的边际变动对市场成交量可能非常敏感,成交的趋势性收缩对极高估值的小微盘是慢性损伤。
基于本轮行情以上这些资金特征,我们预计此轮调整过程中机构大票的出清速度远快于过往,小微盘缓慢的出清过程可能刚刚开始。
主动权益基金新发放量 VS 部分存量产品申购放量。
1)新发和申赎结构存在巨大差异。
2015年和2021年行情高点附近,偏股基金都出现过一轮集中发行,2015Q2和2021Q1,偏股基金新发规模分别达到3186亿元和5645亿元。
本轮发行较多的2026Q1只有1051亿元,二季度回落至812亿元。
即使把发行高峰摊开看,2025Q3至2026Q2平均每季新发760亿元,也只有2020至2021年季均3253亿元的23%。
因此, 相比上一轮,通过新基金在高位入场的资金明显减少 。
值得注意的是,2021Q1时,存量偏股基金整体还能净流入292亿元,本轮高点所在季度(2026Q2)已经净流出1899亿元,三季度市场调整后,净流出反而收窄至1176亿元。
本轮存量偏股基金的净申购集中在少数产品,科技是其中最主要的方向,2025Q3至2026Q2,只有25.
3%的产品获得净申购,这些产品合计净流入8077亿元,其中净申购额居前的50只产品占45.
5%。
2)“固收+”的放量和2015年打新基金放量有相似之处。
我们测算,自2025Q1以来,公募固收+已连续7个季度获得净申购,今年前三季度分别净申购3090亿份、1866亿份和631亿份。

今年中报披露的全部A股持仓中,TMT持仓合计占44.
2%,折合固收+基金净资产的5.
2%。
重仓股口径下,样本固收+基金TMT占比从一季度末的22.
0%升至二季度末的53.
6%,三季度末回落至42.
7%,仍明显高于同期TMT占全A流通市值的25.
9%。
即使在整体含权仓位较低的固收+中,申购资金也更偏向股票持仓集中于科技的产品,名义上是固收,但此类产品通过增加科技股持仓阶段性地获取了明显超越固收产品的超额回报。
这种情形有一点类似2015年牛市最疯狂阶段打新基金的状况。
股票市场好的时候打新收益看起来就像是无风险的高固定收益,一旦市场拐头向下,产品的收益特征就会瞬间瓦解。
2015年7月初新股暂缓发行(叠加市场下跌)后,我们估计二季度集中成立的打新基金单季净赎回达到7178亿元,以当时份额缩水较大的五只低仓位产品为例,到2015年9月底,五只基金的合计份额已由669.
5亿份降至50.
5亿份,减少92.
5%,其中两只基金在三季报中明确提到已降低股票仓位,将资金转投短久期、流动性较好的固收品种。
固收+和打新基金类似,真实的风险收益特性很容易被阶段性的市场行情掩盖,“赛马机制”下,低权益仓位也同样掩盖了真实的波动风险。
赛道和“固收+”申购为主要增量VS新发基金构成主要增量。
存量申购,尤其是类似赛道型基金的申购更像是上涨过程中追涨行为,对市场趋势和变动的申赎反应更快;
而新发基金更像是渠道推动的理财行为,往往呈现下跌初期“死扛”甚至逆向加仓,而净值回升过程中逐步离场的特征。
例如在2022Q1,绝大部分主动权益产品都出现了明显的逆势净申购,一边跌一边抄底;
而在2026Q3,除医药类赛道基金外,其他类赛道产品都呈现净赎回。
在剧烈的市场波动中,新基金和老基金的持有人行为模式也有很大不同。
回顾2015Q2牛市加速见顶期间,2005年及以前成立的基金当季净赎回率39.
0%,2006~2008年成立的基金净赎回率高达33.
6%,2009~2013成立的基金净赎回率只有7.
3%,而2014~2015成立的新基金,当季反而有7.
0%的净申购。
由此可见, 牛市加速期到底是新发基金构成增量,还是存量申购构成增量对于市场拐头向下后的出清进程 影响很大,前者出清慢,后者出清快,而此轮行情,显然属于后者。
固收+类产品的放量会加速出清的过程,这就跟2015年的打新基金一样,市场形势一旦变化,止损和调仓的动作会非常果断。
这意味着, 此轮行情调整过程中,机构大票的出清速度可能会明显快于过往。
我们看到,基金重仓100指数自今年6月30日以来已经回撤38.
9%,下跌速度已经超过了2007年、2015年和2021年市场见顶后第一波调整。
低风偏绝对收益资金流
更多赛事消息,关注好博体育。
大家好,我是小汉。 最近中美关于大豆的事儿,又成了大家关注的焦点。不少人纳闷,为啥每次中美经贸有风吹草动,最先受影响的总是大豆? 其实这里面的门道,不光是贸易往来,还有选票博弈,更有实打实的市场逻辑。 11月5日,商务部召开的例行记者会上,有美国媒体的记者特意问了个问题:中美农产品贸易代表团刚谈完,中方是不是要多买美国大豆? 发言人的回答,话说得客气,可意思硬得很。她说,中方对扩大自美农产品采购一
新赛季排超开打,最让人羡慕的队伍绝对是江苏女排。相比其他队伍边攻捉襟见肘、无人可用,江苏女排真正做到了人才济济、储备爆棚,边攻手人员充足,能够自由组合、切换多套首发阵容,战术灵活性冠绝排超。 江苏女排可调配的边攻阵容十分丰富,能够根据对手强弱、场上局势、队员状态随时变阵。 第一套常规主力阵容:吴梦洁、唐欣搭档主攻,周页彤主打接应。这是上个赛季江苏最常用的首发配置,两大国青主力主攻搭配强力接应,强攻
感恩节和圣诞节临近,英国超模卡拉·迪瓦伊(Cara Delevingne)提前给单身人士递上了一份过节攻略。 她在接受E! News独家采访时坦言,一年里的这段时间“可能有点棘手”,尤其是对那些可能独自进入假期的人而言。“它会带出很多念头,比如‘天啊,我是不是该有段关系?这样是不是很孤单?礼物还很贵。’”她说,节日能勾起的东西“很多”。 这番话出自 11月12日 《GQ》年度男士活动现场。尽管节日
2017 年,许家印以 2900 亿身家坐上胡润百富榜头把交椅。今年 8 月,他的名字出现在一份一审判决书上。 差不多同一段时间,另外三个人也接连落网,做珠宝的年永安,把废钢做成芯片的林秀成,还有带着两千块从武汉漂到长江入海口的艾路明。 四个人,四条路,终点却落在同一个地方。 那根叫规矩的线,他们都在赚到大钱之后才觉得硌脚。 01 许家印的起点很低。他揣着两万块钱南下深圳,从打工做起,1997 年
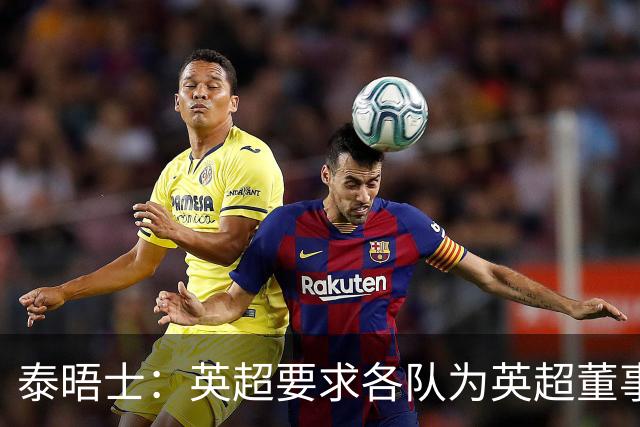
据《泰晤士报》报道,英超联赛正要求20家俱乐部为包括首席执行官理查德-马斯特斯在内的五名董事会成员提供法律保护,以应对曼城赞助商可能发起的个人诉讼。如果提案获得通过,相关法律费用及潜在赔偿将由英超各俱乐部共同承担,而不再由董事个人承担。 这项提案将在本周四于伦敦举行的英超股东会议上提交表决。根据相关规定,提案需要获得20家俱乐部中至少14家的支持才能通过。如果获得批准,即使曼城赞助商或其他第三方对